Breitlings fataler Irrtum: Größe ist keine finanzielle Gesundheit
 von Marcus Finger · Video vom 20. August 2026
Im jüngsten geprüften Abschluss (31. März 2025) stehen 1,081 Milliarden Franken Nettoschulden, und Moody's hat Breitling am 24. Juli 2026 von B3 auf Caa1 herabgestuft. Breitling ist deshalb nicht pleite, aber für mich hat die Marke Größe mit finanzieller Gesundheit verwechselt. Das ist meine Einschätzung, keine gemessene Tatsache.
„Breitling verwechselte Größe mit finanzieller Gesundheit.“
Ich war Fan, und ich habe gewarnt
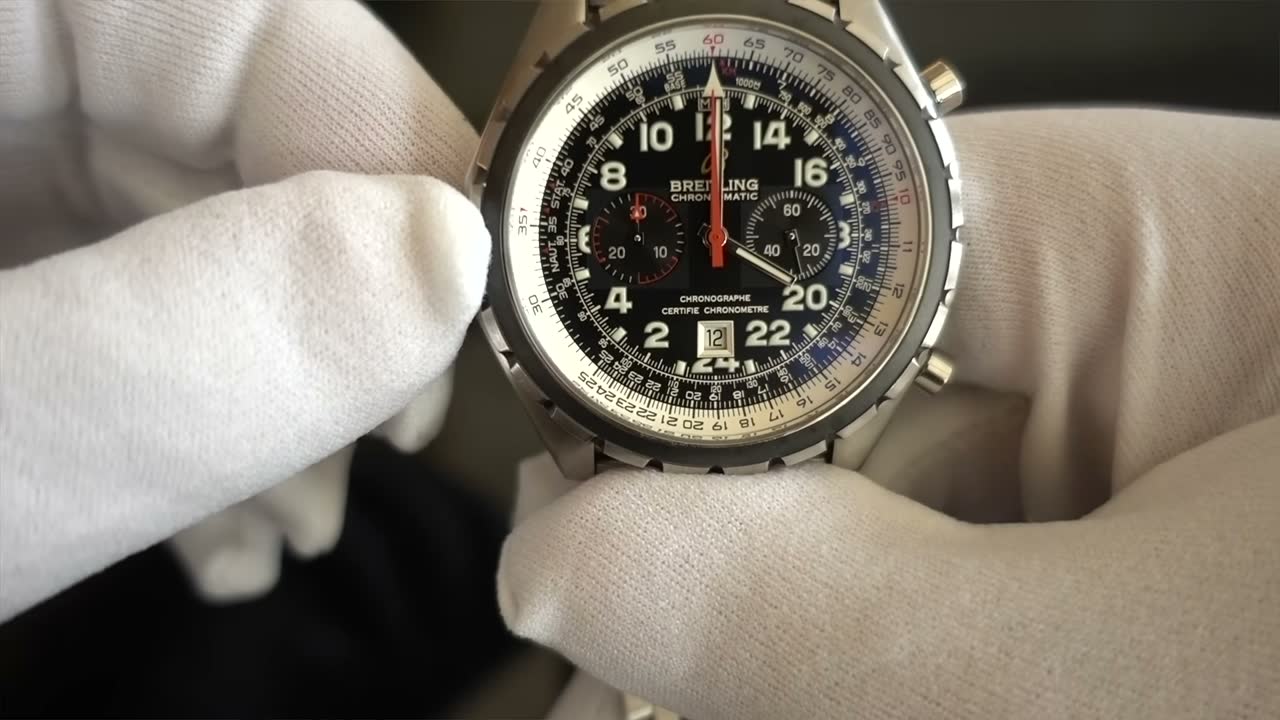
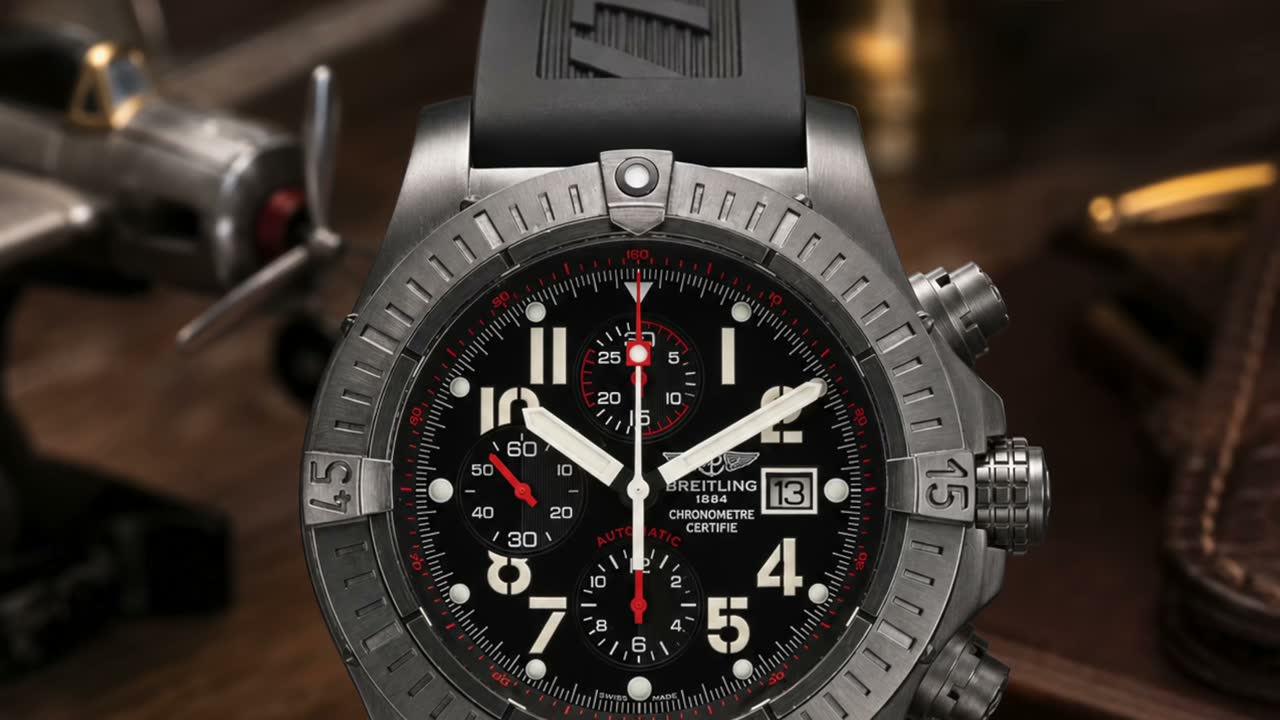
Ich war unter Schneider absoluter Breitling-Fan. Ich habe die alten Kataloge gesammelt, die Wings gefeiert, den Chronomat, die Avenger und natürlich die völlig irre Super Avenger. Diese Uhren hatten Charakter und eine eigene Sprache. Ich habe damals auf Gran Canaria gelebt und bin für die limitierte Avenger Blacksteel extra nach Teneriffa geflogen, weil sie dort ein Konzessionär hatte. So verrückt war ich nach dieser Marke.
2017 übernahm CVC, Georges Kern kam. Zur Baselworld 2018 habe ich das Video „Quo Vadis Breitling“ gemacht. Mein Fazit: Die neuen Uhren haben die eigene Identität vollständig verloren. Das ist meine Meinung, und sie ist subjektiv. Ich habe aber auch gesagt: Wenn Breitling Hunderttausende dieser Uhren erfolgreich absetzt, liege ich falsch.
Zuerst sah es nach meinem Irrtum aus
Und tatsächlich: Breitling ging durch die Decke. Kern reduzierte die Referenzen von ungefähr 600 auf 120. Das kann sinnvoll gewesen sein. Ob weniger Auswahl automatisch besser ist, lasse ich offen. Der Umsatz stieg von ungefähr 420 Millionen Franken im Jahr 2016 auf rund 782 Millionen im Geschäftsjahr 2025. Das EBITDA wuchs von gut 50 Millionen (2016) auf rund 171 Millionen Franken.
Kern sagte 2023, rund zwei Drittel der Kunden seien neu. Auf die Frage von Europa Star, ob die neue Strategie bestimmte Kundentypen vertrieben habe, antwortete er schon 2020, aus dem Englischen übersetzt: Das war unvermeidlich, aber andere sind dazugekommen. Für mich zeigt das: Man nahm den Verlust alter Kunden bewusst in Kauf. Wer nur auf Umsatz und EBITDA schaute, konnte sagen: Du hast dich geirrt.
Aber genau hier beginnt für mich der eigentliche Irrtum. Ein neuer Kunde ist nicht automatisch ein Fan. Ein Fan kauft wieder, diskutiert über die Marke und trägt ihre Geschichte weiter. Kann ich beweisen, dass die neuen Kunden weniger treu sind? Nein. Breitling veröffentlicht keine Wiederkaufsquoten. Das bleibt meine begründete Vermutung.
Was EBITDA wirklich ist
Kurz zur Zauberzahl. EBITDA heißt Ergebnis vor Zinsen, Steuern und Abschreibung. Es ist kein Gewinn vor allen Kosten, das wäre falsch. Stellt euch ein großes Restaurant vor: Lebensmittel, Personal, Werbung und viele laufende Kosten sind bezahlt. Was dann vor Zinsen, Steuern und der rechnerischen Wertminderung übrig bleibt, ist das EBITDA. Ein Zwischenstand. Nicht der endgültige Gewinn und nicht das Geld, das der Eigentümer mit nach Hause nehmen kann.
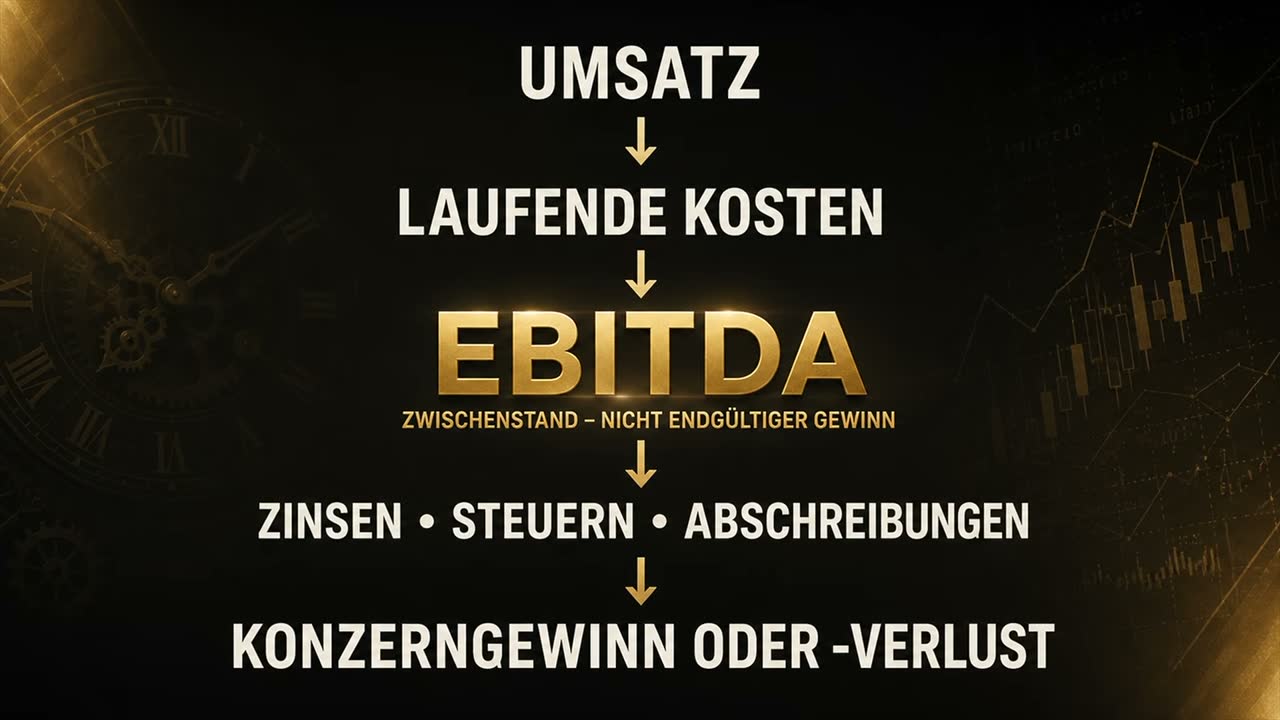
Dazu kommt: Ein erheblicher Teil langfristiger Mieten erscheint durch die heutige Bilanzierung nicht vor dem EBITDA als laufender Aufwand. Das Geld fließt trotzdem ab. Deshalb kann das EBITDA prächtig aussehen, während unten fast nichts übrig bleibt.
Von 171 Millionen bleibt ein Verlust
Bei Breitling sah das im Geschäftsjahr 2025 vereinfacht so aus: Das operative Ergebnis lag bei knapp 91 Millionen Franken, also im Plus. Im operativen Geschäft war der Konzern profitabel. Das muss man fair sagen. Aber allein die Nettofinanzkosten betrugen knapp 96 Millionen. Zieht man die vom operativen Ergebnis ab, bleiben rechnerisch rund minus 5 Millionen. Nach weiteren Positionen und Steuern blieb ein Konzernverlust von knapp 19 Millionen Franken.
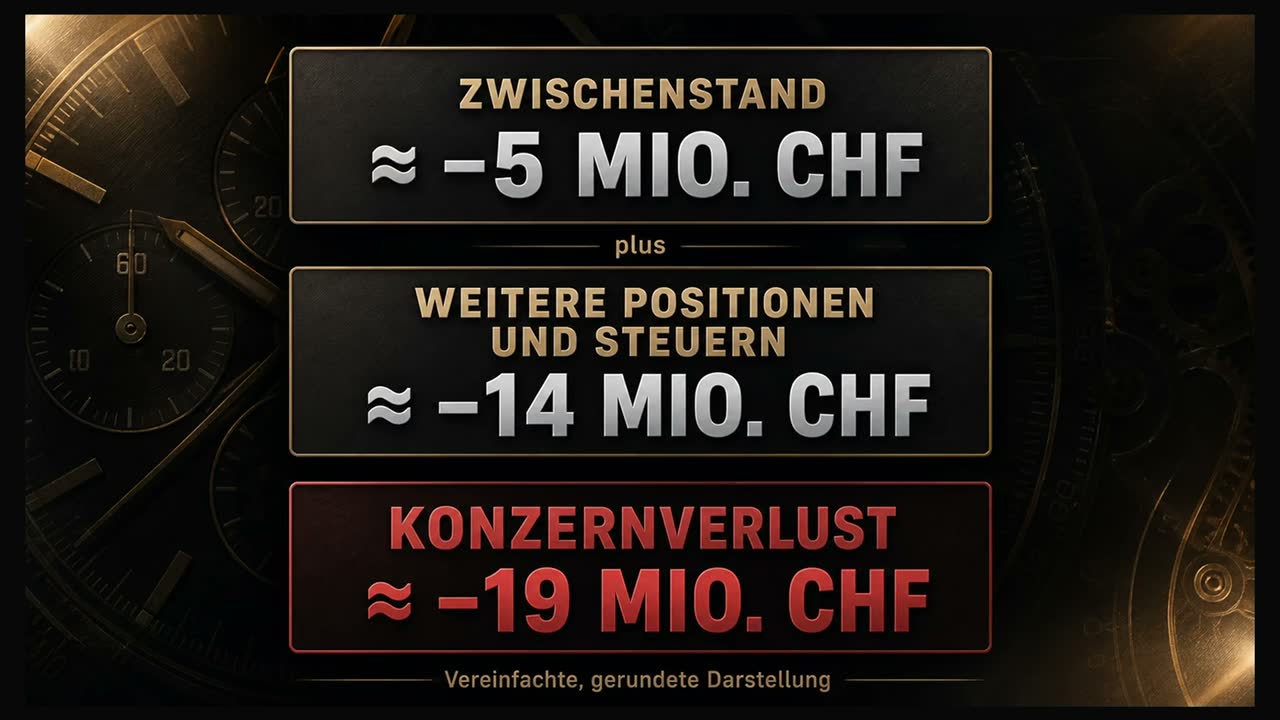
Schulden baut ein Unternehmen nur mit dem Geld ab, das nach laufendem Geschäft, Zinsen, notwendigen Investitionen und langfristigen Mieten wirklich übrig bleibt. Davon blieb in diesem Jahr nichts.
Schulden, Rating und mein Fazit
Belegt ist: Nach der Übernahme nahm die neue Akquisitionsgesellschaft rund 384 Millionen Franken Bankkredite auf, für Kaufpreis, Transaktionskosten und mögliche bestehende Verbindlichkeiten. Im jüngsten öffentlich zugänglichen, geprüften Konzernabschluss zum 31. März 2025 stehen 1,081 Milliarden Franken Nettoschulden. Die damalige Nettoverschuldung vor der Übernahme habe ich trotz intensiver Suche nicht belastbar gefunden. Ich sage also nicht, Breitling sei schuldenfrei gewesen.
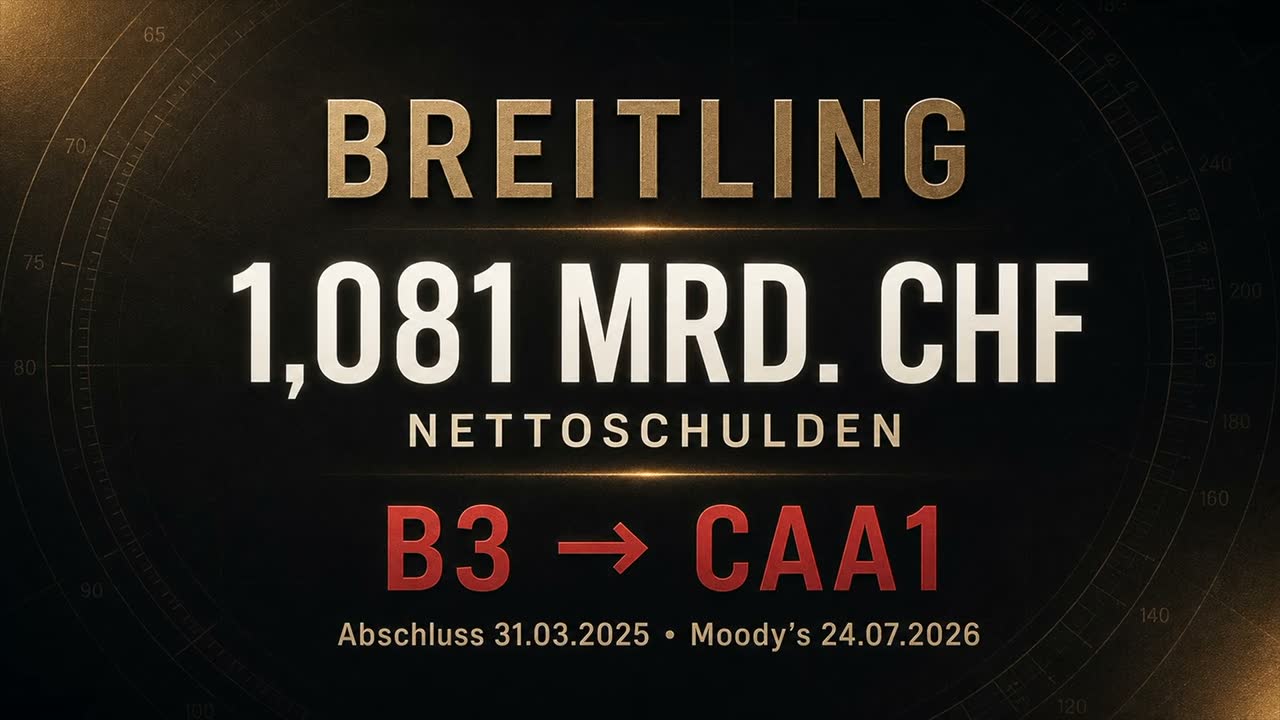
Moody's begründete die Herabstufung auf Caa1 mit schwachen Kreditkennzahlen und den anhaltenden Schwierigkeiten der Uhrenbranche. Caa1 bedeutet sehr hohes Kreditrisiko. Das ist die offizielle Bedeutung, nicht meine Formulierung. Es bedeutet nicht Zahlungsunfähigkeit. Der Abschluss geht von einer Fortführung aus, die Kreditauflagen wurden eingehalten, und S&P sah kurzfristig ausreichende Liquidität. Breitling steht also nicht morgen vor dem Aus. Gesund ist es aus meiner Sicht trotzdem nicht.
Mein Fazit: Breitling hat Größe mit finanzieller Gesundheit verwechselt und geglaubt, treue Fans gegen neue Reichweite tauschen zu können, ohne verletzlicher zu werden. Dass der Verlust alter Fans die Schulden verursacht hat, kann ich nicht beweisen und behaupte ich auch nicht. Ich glaube aber, dass Breitling Wachstum mit viel fremdem Geld finanziert hat. Solange der Markt boomte, sah das brillant aus. Als der Rückenwind nachließ, wurde sichtbar, wie wenig Puffer da ist.
Die Lösung ist nicht, Breitling ins Jahr 2005 zurückzudrehen. Die heutigen Uhren sind nicht grundsätzlich schlecht. Aber die Marke muss wieder unverwechselbarer werden. Chronomat, Avenger und Navitimer brauchen wieder Charakter vor Konsens. Neue Kunden dürfen kommen, aber die alten muss man dafür nicht vor die Tür setzen.
 Das Video dazu ansehen · 10:43
Kurz gefragt
Mehr aus dem Magazin
 Artikel · Kaufberatung
Meine 12 besten Citizen bei Amazon: Ranking von 140 bis 800 €
 Artikel · Meinung
Seiko im Test: Platz 2 hinter Rolex mit 65,5 von 80 Punkten
 Artikel · Test